
Terra Luna 事件對幣圈的啟示,穩定幣設計的系統性風險
Terra Luna 在 2022 年 5 月的崩盤,是幣圈最典型的系統性風險教材。UST 透過 LUNA 的鑄造與銷毀維持 1 美元錨定,Anchor 再以 20% 年化收益吸引資金,形成「高息補貼—需求擴張—內生抵押」的循環。當 UST 在 Curve 等池子失衡,套利者拋售 UST、鑄造 LUNA,LUNA 供給暴增、價格暴跌,反過來摧毀 UST 的抵押信心,形成反射性死亡螺旋。LFG 的 BTC 儲備在流動性枯竭下無法救市,最終 UST 脫鉤、LUNA 幾乎歸零,並連帶引爆 3AC、Celsius、Voyager 等信用事件。這不是單純演算法失敗,而是經濟設計、治理與市場結構的系統性崩壞。Terra 官方資料可見 https://www.terra.money/。
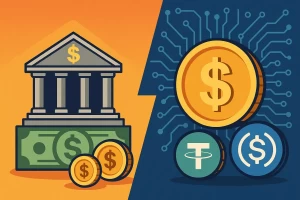
截至 2026 年 5 月初,依 DefiLlama Stablecoins(https://defillama.com/stablecoins)與 CoinGecko(https://www.coingecko.com/)即時儀表板估算,整體穩定幣市值約 3,000 億美元,較 Terra 崩盤前約 1,800 億美元明顯擴張,但結構更集中。USDT 與 USDC 仍主導,合成美元與收益型穩定幣在 2024–2025 週期快速崛起。比較如下:
| 類型 | 代表 | 近期市值概況 | 主要系統性風險 |
|---|---|---|---|
| 法幣儲備 | USDT、USDC | 合計約 2,400–2,700 億美元,占 80%+ | 銀行託管、儲備透明度、監管凍結 |
| 加密超額抵押 | DAI/USDS、LUSD | 約 80–150 億美元 | 清算擁擠、預言機、治理攻擊 |
| 合成美元/收益型 | USDe、sUSDe | 約 80–150 億美元 | 資金費率反轉、交易所對手方、流動性 |
| 演算法/部分演算法 | UST 已歸零、USDD 等 | 邊緣化 | 反射性死亡螺旋、信心擠兌 |
法幣儲備型並非無風險。2023 年 SVB 事件中,USDC 因部分儲備存放該行而短暫脫鉤,Circle 隨後強化合規與託管分散(https://www.circle.com/en/usdc)。Tether 則定期公布儲備報告(https://tether.to/en/transparency/)。加密超額抵押型如 MakerDAO/Sky(https://sky.money/)與 Liquity(https://www.liquity.org/)以超額抵押、清算機制與穩定費降低風險,但仍受 ETH 波動、預言機延遲與治理中心化影響。合成美元如 Ethena(https://ethena.fi/)依賴永續合約資金費率與交易所託管,當市場轉為負費率或交易所信用惡化,收益型穩定幣可能面臨贖回擠兌。這些風險透過 Aave(https://aave.com/)、Curve、CeFi 借貸與 RWA 相互傳導,形成穩定幣的系統性網路。
Terra 的啟示有四。第一,穩定幣不能只靠內生資產與高息補貼維持需求;Anchor 的 20% 收益本質上是不可持續的補貼,一旦新增資金放緩,信心反轉會快於任何風控。第二,透明與即時儲備證明是信任基礎,鏈上即時審計、第三方 attestation、託管分散與贖回壓力測試應常態化。第三,監理需跟上。台灣地區金管會(https://www.fsc.gov.tw/)已推動虛擬資產監理,穩定幣若涉及法幣儲備,應要求信託隔離、資本緩衝、流動性覆蓋與明確贖回權。第四,DeFi 協議應整合 Chainlink(https://chain.link/)等穩健預言機,並設計斷路器、動態抵押率與跨協議壓力測試。
穩定幣已是加密市場的結算層,市值越大,與 TradFi 的接口越深,系統性風險越高。Terra 不是單一演算法失敗,而是提醒我們:任何穩定幣設計都必須回答「在極端行情下,誰承擔最後流動性?儲備是否可即時變現?治理能否抵抗擠兌?」若答案依賴反射性激勵與市場信心,Terra 的幽靈就會重現。對台灣地區投資人與開發者而言,與其追逐高息穩定幣,不如優先檢視儲備、贖回、託管與監理透明度,這才是穿越週期的核心風控。

发表评论